商談獲得コストの適正性は手ごわい!
営業マネージャーや経営者にとって、商談獲得コストの適正性は常に重要な課題です。
なぜなら、営業活動にはさまざまなコストが伴うからです。
具体的には、以下のようなコストがあります。
- 営業担当者の人件費:顧客への直接的な対応を行う担当者の給与や福利厚生費。
- 営業アシスタントの人件費:営業担当者をサポートするアシスタントの人件費。
- リード獲得コスト:広告宣伝費、マーケティング活動費など、見込み顧客(リード)を獲得するための費用。
- マーケティング部門の人件費:リード獲得戦略の立案や実行を行うマーケティング部門の人件費。
- インサイドセールス部門のコスト:インサイドセールス部隊を活用している場合は、その人件費や管理費。
これらのコストを合算すると、1件の受注を獲得するために必要なコストは、企業経営を大きく左右する重要なKPIとなります。
しかし、この重要なKPIであるにもかかわらず、正確に把握できていない企業が多いのが現状です。大手企業は対応要員を確保することが可能ですが、中小企業ではそれも難しい状況です。
また、このKPIは業績が厳しくなってきて初めて取り掛かるケースもあるため、普段から取り組む意識が高くないのが現実です。
適正化を判断するためには日常の管理工数が高くなるため、コストと手間を考えると、黒字化している企業の場合、意識がどこか遠いところにあるのが事実です。
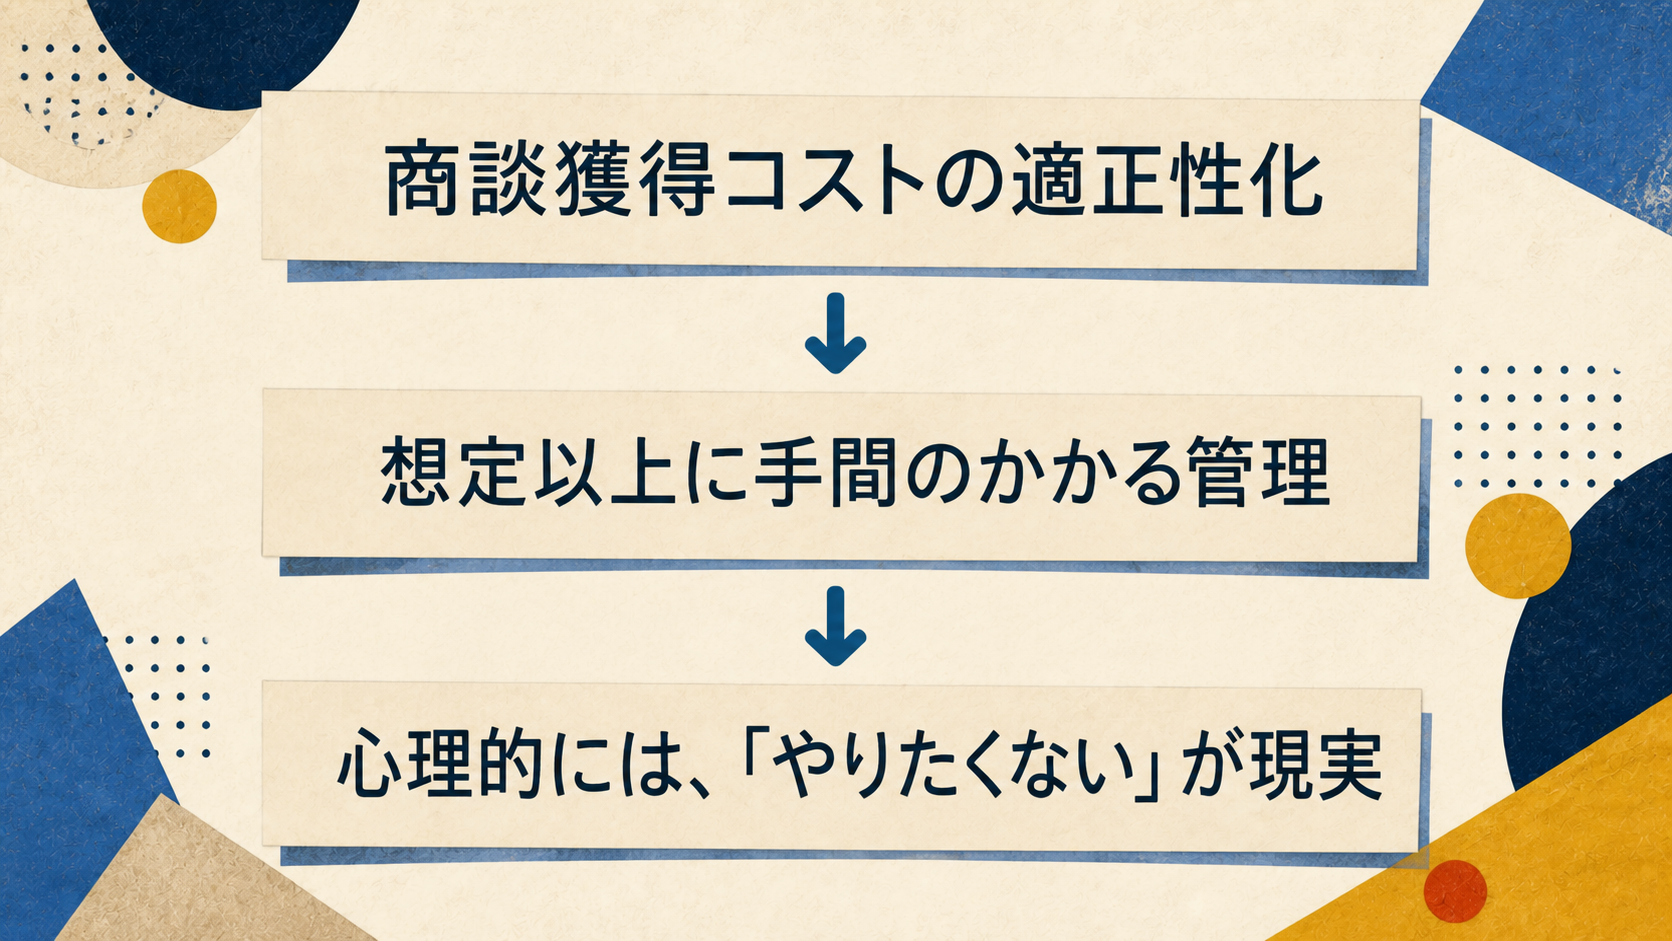
- 商談獲得コストの評価には、商談対応時間の把握が欠かせない
- 短期の受注だけでなく、LTVを判断基準にする視点が重要
「コストが適正ではないかもしれない」とみんな感じている?
営業マネージャーや経営者は、感覚的に「コストが適正ではないかもしれない」と感じていても、実際に適正かどうかを客観的に判断する手段を持っていないことが少なくありません。
では、商談獲得コストの適正性をどのように判断すればよいのでしょうか。
以下に、その判断基準と具体的な管理方法を提示します。
商談対応時間の可視化と分析
商談獲得コストを適正に評価するためには、まず商談に費やされる時間を正確に把握する必要があります。
- 商談対応時間の記録:営業担当者には、各商談に費やした時間(準備、顧客との面談、提案書作成、フォローアップなど)を詳細に記録させます。
- 時間分析:記録されたデータを分析し、商談フェーズごとの平均対応時間、顧客タイプ別の対応時間、担当者別の対応時間などを明らかにします。
- ボトルネックの特定:時間分析を通じて、商談プロセスのボトルネックとなっている部分(例えば、提案書作成に時間がかかりすぎている、特定の顧客タイプへの対応に時間がかかりすぎているなど)を特定します。
なぜKPIの把握は進まない?
前述の商談獲得コスト管理方法(商談対応時間の可視化、コスト配賦など)は理想論に聞こえるかもしれませんが、実際に管理を行うのは営業マネージャーではなく、日々の業務にあたる営業担当者やアシスタントです。
ここに、KPI把握が進まない大きな要因があります。
現場担当者の立場になって考えてみれば、当然のことと言えるでしょう。例えば、「△△の作業に〇〇時間」といった詳細な時間記録を残す作業は、業務効率の低下につながる可能性があります。
その理由として、以下の点が挙げられます。
- 煩雑な記録作業による負担増:細かい時間記録は担当者の負担となり、本来の営業活動に集中する時間を奪う可能性があります。特に、複数の案件を同時並行で進めている場合、各作業に費やした時間を正確に記録するのは困難です。
- 業務の標準化不足による記録の混乱:営業部門の業務は、製造業のように完全に工程化されているわけではありません。そのため、何を記録すべきか、どのように記録すべきかという点で担当者が混乱する可能性があります。例えば、「顧客との関係構築」や「情報収集」といった業務は、時間で明確に区切ることが難しく、記録方法も曖昧になりがちです。
- クリエイティブな業務特性とモチベーションへの影響:営業活動は、ある程度クリエイティブな要素を含む業務です。過度な時間管理は、担当者の自主性や創造性を阻害し、モチベーションの低下につながる可能性があります。モチベーションの維持が成果に大きく影響する営業部門においては、管理方法が業務効率や成果に悪影響を与える可能性があるため、慎重な検討が必要です。
つまり、現場担当者にとって、詳細な時間記録は「やらされ感」が強く、業務の足かせになる可能性があります。これが、KPI把握が進まない大きな理由の一つと言えるでしょう。
現実とのギャップをどう整理する?
現場担当者の協力を得ながら緩やかに時間計測を行ったとしても、その結果をもとに商談獲得コストの適正化を検討すると、おそらく現実との大きなギャップに直面することになるでしょう。
特に、高単価な商品を少人数で販売している場合を除き、企業が検討するのは主に「コスト削減」または「ARPU(Average Revenue Per User、顧客一人あたりの平均売上)」の向上策です。
しかし、安易なコストカットは将来の企業体力を削ぎ落とすことにつながります。
また、ARPUを上げるためには、「広告費を増やすしかないのか?」という発想になりがちですが、これは現在の状況との矛盾を生み、苦しむことになります。広告費を増やせば一時的にARPUが向上する可能性はありますが、獲得コストも同時に増加するため、根本的な解決にはなりません。
このような背景から、最近では、個々の受注金額で適正化を考えるのではなく、「顧客から生涯にわたって受け取る受注金額の総額」を判断基準とする取り組みが増えてきています。
これは、初回の受注では獲得コストを十分に補填できない場合でも、複数回の受注や継続契約を重ねることで、最終的に利益を確保するという考え方です。
これが「LTV(Life Time Value、顧客生涯価値)」と呼ばれる指標です。
インターネットサービスの普及により低単価化したビジネス形態を適正に運営するためには、このLTVの考え方が非常に重要となります。
そして、LTVを判断基準にした場合は、「一度獲得した顧客は逃さない」という発想が重要となります。
そのためには、顧客が提供するサービスや商品を気に入り、継続的に利用または契約してくれることに重点を置く必要があります。